


JAバンクアプリ
4.2985.00 レビュー
アプリの仕様
- バージョン
- 5.6.0
- 更新日
- ライセンス
- Free
- ダウンロード
- 1,000,000+
- 開発者
- 農林中央金庫
- カテゴリ
- ファイナンス
- プラットフォーム
- Android, iOS
スクリーンショット
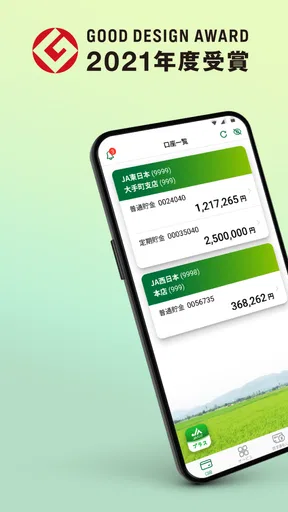
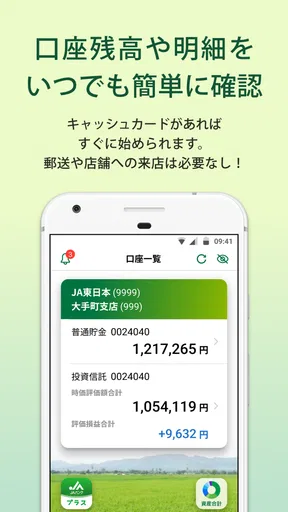
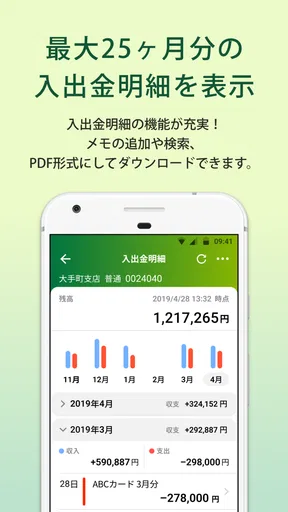
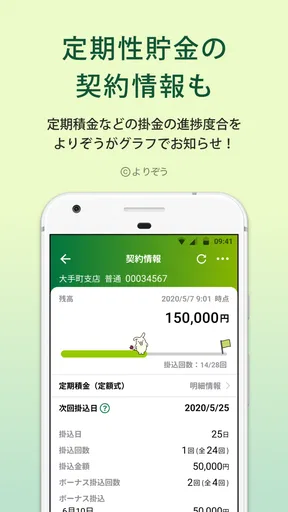
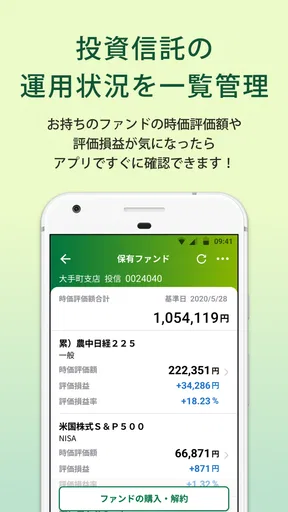
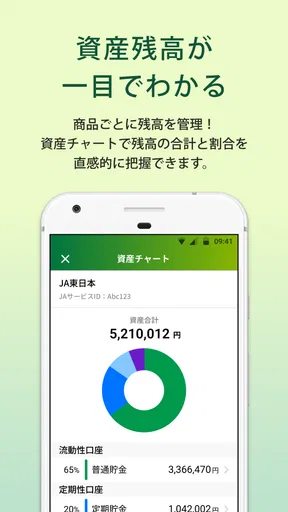
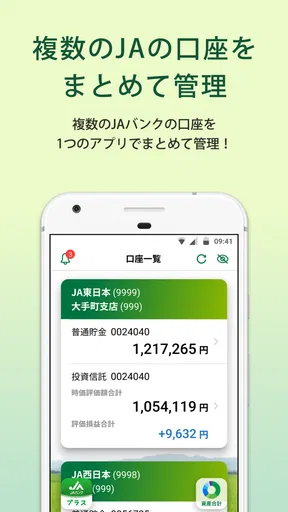
 分析者 AppCompare
家計を管理していると、買い物の前に口座残高を確認したい場面が意外と多くあります。給与日前の引き落とし、現金を用意するタイミング、家族から頼まれた支払いの確認など、わざわざATMへ行くほどではないけれど、数字を知っておきたい瞬間です。私が実際に使ってみて便利だと感じたのは、JAバンクの口座を持つ人が、日常の残高確認をスマートフォンに寄せられる点でした。
JAバンクアプリは、農林中央金庫が提供するファイナンス分野の公式アプリです。普通貯金のキャッシュカードを持つ個人利用者なら、初回登録を済ませることで使い始められます。料金は無料で、金融機関の総合アプリというより、まず残高を手早く確認するための道具として考えると、役割が分かりやすいです。
家族の生活で使うときに見えてくる便利さ
家庭での使い方として分かりやすいのは、口座名義人が自分のスマートフォンで確認するケースです。たとえば、夕方に食材を買う前、翌日に公共料金などの引き落としがあることを思い出したとします。ATMまで移動せず、アプリを開いて残高を見られれば、現金を追加で用意するか、その日の買い物を調整するかを判断できます。
ここで大切なのは、家族全員で一つの口座を自由に見るアプリとして扱わないことです。私は、家庭内で「家計を一緒に管理する」ことと、「口座情報へ同じ方法でアクセスする」ことは別だと感じました。口座の名義人が確認し、必要な金額だけを家族に伝える使い方なら、情報を広げすぎずに協力できます。
共有タブレットや家族共用のスマートフォンに入れたくなる人もいるでしょう。しかし、金融アプリでは端末を誰が使うかが重要です。家族が頻繁に触る端末より、口座を管理する本人が普段使う端末で運用するほうが、確認の責任範囲をはっきりさせやすいです。残高は家庭の会話に必要な情報でも、画面そのものを全員に見せる必要があるとは限りません。
このアプリの強みは、家計簿のように支出を細かく分析することではなく、JAバンクの普通貯金口座を持つ本人が、必要なときに現在の状態を確認しやすくすることです。家族向けの予算管理や複数銀行の一括管理を中心にしたい人には、別の種類のサービスのほうが合う場合があります。
最初の登録で確認しておきたい境界線
初期登録は簡単に始められる設計ですが、簡単であることと、誰の口座でも登録できることは同じではありません。対象になるのは、普通貯金のキャッシュカードを持つ個人の利用者です。仕事用の口座、法人名義の口座、家族名義の口座を一つのアプリにまとめる感覚で進めるものではありません。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
私なら、登録前にまず「このスマートフォンを主に使うのは誰か」「表示される口座の名義人は誰か」「家族に見せる必要がある情報はどこまでか」を決めます。この三つを曖昧にしたまま家族の端末へ入れると、便利さよりも管理のしにくさが先に出ます。
特に、親の口座を子どものスマートフォンで確認したい、夫婦で同じ残高を見たい、といった場面では、本人の同意と利用方法を先に話し合うべきです。アプリが家族間の権限分けを自動で解決してくれると考えず、口座名義人を中心に使うものとして準備するのが安全です。
登録時に入力する情報や認証の流れは、画面の案内に沿って進めるのが基本です。私は、急いでいるときに登録するより、キャッシュカードや本人確認に必要なものを手元に置き、落ち着いて作業するほうがよいと思います。入力を途中で止めると、後でどこまで進んだか分かりにくくなることがあるためです。
もう一つの実用的なコツは、登録直後に一度だけ残高を確認し、「自分が見ている口座で間違いないか」を確かめることです。家族に数字を伝える予定がある場合も、口座名義や確認時点を意識しておくと、別の口座と取り違えるミスを減らせます。残高は変動するものなので、会話では「今見た時点の金額」と伝えるのが現実的です。
家庭内の連携は数字の共有より役割分担
家計の連携で役立つのは、アプリを家族全員の掲示板にすることではありません。私のおすすめは、口座を確認する人、支払い予定を把握する人、買い物をする人を家庭内で決め、必要な情報だけを受け渡す方法です。たとえば、口座名義人が朝に残高を確認し、パートナーへ「今日の引き落とし分は確保できている」と伝えるだけでも、同じ画面を共有する必要はありません。
この運用には、意外な利点があります。残高を見た人が毎回細かい金額を説明するのではなく、支払いの判断に必要な結論だけを伝えられるからです。一方で、大きな買い物やまとまった入金の予定があるときは、数字を省略せず、いつ確認したものかも添えたほうが誤解を防げます。
家族の一人が外出先で残高を確認し、もう一人が買い物をする場面にも向いています。ただし、通信状態やスマートフォンの電池残量に頼るため、現金が必要な予定がある日は、出発前に確認しておくほうが安心です。店舗やATMの前で初めて開くより、余裕のある時間に確認するほうが、アプリの便利さを活かせます。
反対に、家族それぞれが自分の口座を同じ画面で管理したい場合は、少し考え方が変わります。利用者ごとの口座を一つの家計画面に並べたい人にとって、残高照会を中心にしたこのアプリは、家計全体の集計役にはなりません。JAバンクの口座を確認するという目的が明確な家庭ほど、使いやすさを感じやすいです。
年齢と信頼を考えた使い方
対象年齢は3歳以上と案内されていますが、実際の利用場面では、口座の名義人とスマートフォンを操作する人の関係を重視したいです。年齢表示だけを見て、子どもに金融情報を自由に扱わせるアプリだと考えるのは適切ではありません。金融情報を理解し、端末を適切に管理できる人が中心になって使うべきです。
高齢の家族を支える目的で、子どもが登録や操作を手伝うこともあるでしょう。その場合も、本人の意思を確認しながら進めることが大切です。代わりに操作するなら、どの画面を開くのか、何を確認したのかを本人に説明し、端末のロックや保管方法も一緒に決めておくと、後から不安になりにくいです。
家族のスマートフォンを借りて一時的に確認する運用は、便利そうに見えて境界が曖昧になりやすいです。私は、日常的に使うなら口座名義人の端末に固定するほうがよいと思います。端末を買い替えたり、家族の構成が変わったりしたときも、誰が管理者なのかを見直すきっかけになります。
また、口座の残高を家族に見せることが、必ずしも家計の信頼につながるとは限りません。金額だけでは、近く予定されている支払いや入金までは分からないからです。アプリで見た数字を絶対的な判断材料にせず、必要なら支払い予定と合わせて話す。この一手間が、家庭内の行き違いを減らします。
通常の銀行アプリやATMとの使い分け
普段の選択肢には、ATM、JAバンクの窓口、スマートフォンの金融アプリがあります。ATMは現金の入出金を同時に済ませたいときに強く、窓口は相談が必要な手続きに向いています。アプリは、その間にある「残高だけを知りたい」という用事を短く済ませる役割です。
私は、現金を引き出す必要がない日にATMへ行く回数を減らせる点を評価しています。特に、子どもを連れている日や、仕事の休憩時間が短い日には、移動時間を使わず確認できることが助かります。ただし、アプリで残高を見たからといって、現金の準備や各種手続きまで完了するわけではありません。目的を残高照会に絞ると、期待外れになりにくいです。
複数の銀行、クレジットカード、電子マネーを一つの家計画面で見たい人なら、家計簿アプリのほうが全体像をつかみやすいでしょう。その代わり、外部サービスへ複数の金融情報を集約することに抵抗がある人は、JAバンクの口座確認を専用アプリに分けるほうが気持ちよく使える可能性があります。便利さと情報の集約範囲は、表裏一体です。
ここでの判断基準は、「家計を分析したいのか」「特定の口座の状態を確認したいのか」です。前者なら集計機能を持つサービス、後者ならこのアプリというように、目的で選ぶのが自然です。私は、家計簿アプリの代用として無理に使うより、JAバンク口座の確認窓口として割り切ることを勧めます。
使っていて感じる実用上の細かな注意
残高確認は簡単でも、確認する時間には意味があります。引き落とし前後、入金直後、家族へ金額を伝える前など、必要なタイミングを決めて使うと、アプリを何度も開く習慣になりにくいです。私は、買い物の直前よりも、予定を立てる段階で確認するほうが、残高に振り回されにくいと感じました。
スマートフォンを家族と共有している場合、通知や表示内容が他人の目に触れないかも意識したいところです。金融アプリに限った話ではありませんが、端末の置き場所、画面を開いたままにしないこと、貸し借りのルールを決めることは、機能説明以上に重要です。家族だから問題ないと決めつけず、口座名義人が安心できる状態を優先してください。
機種変更の予定がある人は、古い端末をすぐ初期化せず、移行後に新しい端末で利用できることを確認してから整理するのが無難です。ログイン情報や認証に関わるものを、家族のメッセージアプリや共有メモへそのまま残すのも避けたいです。アプリの使いやすさとは別に、金融情報を扱う道具としての基本的な管理が必要になります。
現在のバージョンは5.6.0で、対応する最低OSはAndroid 7.0です。古い端末を家族用に再利用する場合は、OS条件を先に確認しておくと、登録を始めてから使えないと気づく事態を避けられます。新しい端末を買う必要があるかどうかを判断するためにも、家族が使うスマートフォンの状態を事前に見ておくと安心です。
利用者の多さが示す安心感と、個人差
無料アプリとして公開され、ダウンロード数は100万以上に達しています。平均評価は4.2で、評価数もおよそ2万7千件あります。私は、JAバンクの口座を持つ人が日常的な残高確認に使う選択肢として、一定の支持を集めていることは安心材料だと感じました。
ただし、評価の数字だけで自分に合うかを決めるべきではありません。金融アプリでは、登録時の入力、認証、端末の環境、口座の種類などが使い心地に影響します。ある人には簡単でも、家族の口座をまとめたい人には目的が合わないことがあります。私は、評価よりも「自分の口座と使い方が対象に合っているか」を先に確認します。
無料で始められる点も家庭には取り入れやすいですが、無料だからといって、家族全員の端末に入れる必要はありません。使う人を絞り、確認する目的を決めるほうが、管理の手間も情報の広がりも抑えられます。共有利用を考える家庭ほど、インストール数ではなく運用ルールを先に決めるのがポイントです。
どんな家庭に向き、誰には向かないか
このアプリが特に向いているのは、JAバンクの普通貯金口座を使っていて、ATMへ行く前に残高を確認したい人です。家計の支払い担当者が一人決まっている家庭、親の口座を本人が管理しながら必要な情報だけ家族へ伝えたい家庭、現金を用意するかどうかを外出前に判断したい人には、分かりやすい価値があります。
一方で、家族全員の資産を一覧で見たい人、支出を自動分類したい人、複数の金融サービスをまとめて予算管理したい人には、専用の家計管理サービスが適しています。また、口座名義人以外が常に操作する前提の家庭では、登録前に本人の同意や端末管理をきちんと整理できないなら、急いで導入しないほうがよいです。
残高照会を中心に選ぶなら、私は余計な機能を求めず、目的を限定して使えることを評価します。反対に、振込や資産運用、家族間の権限管理まで一つのアプリで完結させたい人は、期待する範囲を広げすぎないことが大切です。アプリの弱点というより、担当する仕事がはっきりしているタイプだと考えると、選びやすくなります。
家庭での結論
私の結論は、JAバンクの普通貯金を持つ本人が、自分の端末で残高を確認するために使うなら、かなり実用的というものです。家族で使う場合も、全員が同じ口座を操作する形ではなく、名義人を中心に確認し、必要な情報だけを共有する運用が合っています。
登録前には、対象となる口座、使う端末、家族へ伝える範囲を決めてください。登録後は、口座の取り違えがないかを確認し、引き落としや買い物の予定に合わせて使う。この流れを作れば、単なる残高表示以上に、家庭の判断を早める道具になります。
農林中央金庫が提供する公式の金融アプリとして、JAバンク利用者が日々の確認をスマートフォンへ移す入口にはなっています。年齢表示は3歳以上で、価格は無料ですが、実際には口座情報を扱う人の理解と端末管理が重要です。家計全体を分析するアプリではなく、必要なときに口座の状態を確かめる専用の一手として選ぶなら、私は家族や友人にも候補として勧められます。
メリット
- 残高や入出金明細をスマホですぐ確認できる
- JAバンクの店舗・ATM検索に対応している
- 生体認証でログインでき、暗証番号入力を減らせる
- 振込や各種手続きを来店せず進められる
- 公式アプリのため金融情報を一元管理しやすい
デメリット
- 利用できる機能は契約しているJAや口座によって異なる
- 初回登録時に本人確認やキャッシュカード情報が必要
- メンテナンス中はログインや取引ができない場合がある
- スマホの機種変更時に再登録が必要になることがある
- 通信環境が悪い場所では明細確認や操作に時間がかかる
JAバンクアプリに関するよくある質問
JAバンクアプリでは何ができますか?
JAバンクアプリでは、普通貯金などの残高・入出金明細の確認、登録口座間の資金移動、振込や各種手続きの案内確認などをスマートフォンから行えます。店舗やATMへ行く回数を減らせる便利なアプリですが、利用できる機能や振込の可否は、取引しているJAや口座の種類によって異なる場合があります。
利用を始めるために必要なものは何ですか?
利用開始には、JAバンクの対象口座、本人確認に必要な情報、アプリをインストールしたスマートフォンが必要です。登録時には、キャッシュカードや届出情報、電話番号などの入力・確認を求められることがあります。また、SMS認証やワンタイムパスワードなどが必要になる場合もあるため、口座情報を確認できる状態で手続きを始めるとスムーズです。
JAバンクアプリはすべてのスマートフォンで使えますか?
JAバンクアプリは、対応するAndroidまたはiPhoneで利用できますが、OSのバージョンや端末の設定によってはインストールや一部機能の利用ができないことがあります。動作環境は更新される可能性があるため、ダウンロード前に公式ストアの対応OS、必要な通信環境、端末の空き容量を確認してください。古い端末では正常に動作しない場合があります。
JAバンクアプリの安全性やセキュリティ対策は大丈夫ですか?
アプリでは、ログイン情報の保護や本人確認、端末認証など、金融サービス向けのセキュリティ対策が採用されています。ただし、利用者側の注意も重要です。暗証番号や認証コードを他人に伝えず、公式ストア以外からアプリを入手しないでください。不審なSMSやメールのリンクからログインせず、スマートフォンには画面ロックを設定しておくと安心です。
機種変更やスマートフォンを紛失した場合はどうすればよいですか?
機種変更時は、旧端末での登録解除や新端末での再登録など、所定の引き継ぎ手続きが必要になる場合があります。スマートフォンを紛失した場合は、第三者による不正利用を防ぐため、できるだけ早くJAバンクの公式窓口へ連絡し、アプリや口座サービスの利用停止について相談してください。新しい端末で再設定する際は、公式案内に従って本人確認を行いましょう。


